税金・特例
空き家3000万円控除の延長は2027年で終わる?延長を待つか期限内に売るかの判断表と確認書の手順
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告を含みます。掲載順はおすすめ順位ではありません。
この記事の結論
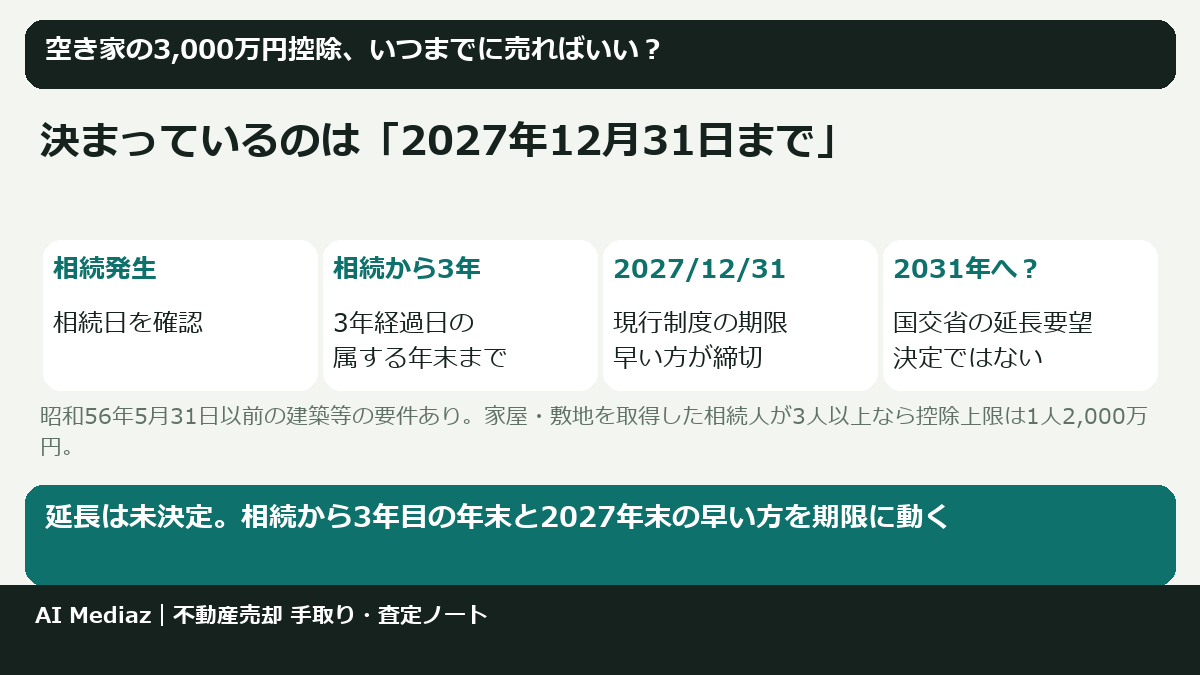
- 決まっているのは「2027年12月31日までの譲渡」まで。 延長(2031年末まで)と築年要件の緩和は、国土交通省が出した要望の段階で、まだ決まっていません。
- 延長の可否は、例年12月にまとまる税制改正大綱で方向が見えます。 ただし法律として確定するのは翌年の国会です。
- 2024年までに相続した人は、延長があっても自分の期限は延びにくいため、延長を待たずに今の期限で動くのが基本です。延長で得をする可能性があるのは、主に2025年以降に相続した人です。
相続した実家の要件や必要書類の全体像は、相続した空き家を売ったときの3,000万円特例で解説しています。この記事は、「延長されるのか」「延長を待つべきか」と「確認書をどの順で取るか」に絞って整理します。
空き家3000万円控除の延長は2027年以降どうなる?
いま法律で決まっていること
国税庁の案内では、この特例(被相続人の居住用財産を売ったときの特例)の対象は、平成28年4月1日から令和9年(2027年)12月31日までの譲渡です。2028年1月1日以後の売却に使えるかは、現時点では法律上決まっていません。
家の要件は、昭和56年(1981年)5月31日以前の建築であること、区分所有建物(マンションなど)として登記された建物でないこと、相続の直前に亡くなった人が1人で住んでいたこと(老人ホーム等に入っていた場合の例外あり)などです。
国交省が求めていること(未決定)
財務省のサイトに載っている令和9年度税制改正要望(2026年8月31日時点の要望)で、国土交通省はこの特例について次の内容を求めています。
| 項目 | 現行(決定済み) | 国交省の要望(未決定) |
|---|---|---|
| 対象となる譲渡の期間 | 2027年12月31日まで | 2028年1月1日〜2031年12月31日まで4年延長 |
| 築年要件 | 昭和56年(1981年)5月31日以前の建築 | 緩和(新しい基準年は要望書に書かれていない) |
| 信託で取得した家 | 対象外 | 相続・遺贈と同じように見られる民事信託の終了で取得した場合も対象に |
| 被相続人居住用家屋等確認書 | 市区町村長が交付 | 発行・取得の手続きを円滑にし、負担を減らす措置 |
要望書は、新耐震基準(1981年6月以降の建築)の家でも築45年以上のものが出てきて、放置されると危険な空き家になるおそれがある、という理由を挙げています。適用件数も2022年度の約1.3万件から2024年度の約1.66万件へ増えていると示されています。腐朽や破損があり使う予定のない空き家は、2023年の住宅・土地統計調査で約90万戸とされ、高齢化で相続による空き家が増えるペースは今後さらに上がる、という見通しも書かれています。
ここで押さえておきたいのは、要望書は国交省が「こうしてほしい」と財務省に出した資料で、税の扱いを決めるものではない点です。要望書に書かれた延長後の適用見込み件数(2028年に約2.7万件など)も、延長が決まった場合の国交省の見込みにすぎません。
ただし、要望がそのまま通るとは限りません。期間が短くなる、築年要件の緩和が見送られる、別の条件が付く、といった可能性もあります。
延長はいつ決まる?税制改正大綱の流れは?
税制改正は、おおむね次の順で進みます。
- 8月末:各省庁が要望を出す(今回の延長要望はこの段階)
- 12月:与党の税制改正大綱がまとまり、政府が閣議決定する(延長の方向がここで見える)
- 翌年1〜3月ごろ:国会で税法の改正が成立する(ここで法律として確定)
つまり、2026年11月時点では「延長されるかどうか」は誰にも断言できません。大綱が出たあとも、細かい要件は法律・政令の公表を待って確認する必要があります。売却の契約を大綱だけを根拠に組むのは避け、税務署や税理士に最新の扱いを確認してください。
相続した年によって期限はいつ?早見表
この特例には、制度全体の期限(現行2027年12月31日)とは別に、相続開始の日から3年を経過する日が属する年の12月31日までという個人の期限があります。実際の期限はどちらか早い方です。
| 相続開始(亡くなった日)の年 | 個人の期限 | 現行制度での実際の期限 | 延長が決まった場合 |
|---|---|---|---|
| 2022年中 | 2025年12月31日 | 期限切れ | 変わらない |
| 2023年中 | 2026年12月31日 | 2026年12月31日(残り約2か月) | 変わらない |
| 2024年中 | 2027年12月31日 | 2027年12月31日 | 変わらない |
| 2025年中 | 2028年12月31日 | 2027年12月31日 | 2028年12月31日まで使える可能性 |
| 2026年中 | 2029年12月31日 | 2027年12月31日 | 2029年12月31日まで使える可能性 |
延長の効果があるのは、個人の期限が2028年以降になる人、つまり主に2025年以降に相続した人です。2024年以前に相続した人は、延長されても個人の期限で止まるため、待つ意味はほとんどありません。
表の右端は、国交省の要望どおり2031年末まで延長された場合の見込みです。延長期間が短くなれば、2026年に相続した人でも期限が2029年末より前で切れる可能性があります。なお、2023年に相続した人は今年(2026年)の12月31日が期限です。年内に譲渡を終える必要があり、③の方式でも、売った年の翌年2月15日までに取壊しか耐震改修を済ませることが条件です。
延長を待つか、今の期限内に売るか?判断チェックリスト
次の項目に当てはまるほど、今の期限(2027年12月31日)内に売る方向が無難です。
- [ ] 相続開始が2024年以前(延長されても自分の期限は延びない)
- [ ] 家が昭和56年5月31日以前の建築で、いまの要件を満たしている
- [ ] 売却から引渡し・取壊しまでに半年以上かかりそう(買い手探し、相続登記、家財の片付けなど)
- [ ] 固定資産税や草刈り・修繕など、持ち続ける費用が毎年かかっている
- [ ] 相続人どうしで売る方針がすでにまとまっている
次の項目に当てはまる場合は、12月の大綱を見てから決める余地があります。
- [ ] 相続開始が2025年以降で、個人の期限が2028年以降
- [ ] 家が昭和56年6月以降の建築で、いまの要件では対象外(築年要件の緩和が決まれば対象になる可能性。ただし基準年は未定)
- [ ] 民事信託の終了で取得した家(対象化の要望あり。未決定)
「待つ」場合でも、延長されなかったときに2027年中に売り切れるよう、査定や相続登記は先に進めておくのが安全です。相続登記の義務化の期限は相続登記の義務化と2027年3月の期限を確認してください。
3000万円控除を使うといくら違う?試算例
特例の有無でどのくらい税額が変わるかを、仮の数字で計算しました(長期譲渡の税率20.315%、取得費は売却額の5%、仲介手数料は上限額、取壊し費用200万円を譲渡費用として計上した概算)。
| ケース | 譲渡所得 | 特例なしの税額 | 特例ありの税額 | 差 |
|---|---|---|---|---|
| A:2,000万円で売却・相続人1人 | 約1,627万円 | 約331万円 | 0円 | 約331万円 |
| B:6,000万円で売却・相続人1人 | 約5,295万円 | 約1,076万円 | 約466万円 | 約609万円 |
| C:6,000万円で売却・相続人3人で均等 | 約5,295万円 | 約1,076万円 | 0円 | 約1,076万円 |
- 相続した家の取得時期は亡くなった人から引き継ぐため、親が長く持っていた家は長期譲渡になるのが一般的です。長期かどうかは、親が取得した時から、売った年の1月1日までの所有期間が5年を超えるかで判定します。
- 取得費が分からないときは売却額の5%を使えます。ただし5%を使う場合、相続人が払った相続登記の費用などは取得費に足せません。実際の取得費が分かる書類があれば、税額はさらに下がる可能性があります。詳しくは取得費の調べ方へ。
- 相続人が3人以上だと1人あたりの控除は2,000万円になりますが、所得を人数で分けるため、Cのように税額が0円になることもあります。
- 売却代金が1億円を超えると使えません。相続のときから、特例を使った売却の後3年目の年末までに売った分(ほかの相続人が売った分を含む)を合算して判定します。特例を使ったあとに残りの部分を売って合計が1億円を超えたときは、その売却の日から4か月以内に修正申告と納税が必要です。
実際の税額は取得費・費用・住民税の計算などで変わります。個別の金額は税理士や税務署に確認してください。
期限内に売るなら、何から始める?
売り方を3つから選ぶ
| 売り方 | 要件のポイント | 向いている家 |
|---|---|---|
| ① 家付きで売る | 売るときに耐震基準を満たす(耐震基準適合証明書などが必要) | 状態がよく、耐震改修の費用をかけられる家 |
| ② 取り壊してから土地を売る | 取壊し後、建物などの敷地に使っていないこと | 古くて買い手が付きにくい家 |
| ③ 家付きで売り、買主が取り壊す・改修する(2024年以後の譲渡) | 売った年の翌年2月15日までに耐震改修か取壊しが済むこと | 解体費を先に出したくない場合 |
③は買主の協力が欠かせません。国土交通省の案内では、買主による取壊しなどの特約の有無が確認書の確認事項とされています(特約がなくても確認書は発行されますが、翌年2月15日までに工事が済まなければ特例は使えません)。2027年12月に売る場合は、2028年2月15日までに工事を終える必要があるので、年末ぎりぎりの契約ほど日程が厳しくなります。買取業者に売るか仲介で探すかは買取と仲介の違いも参考にしてください。
PR(アフィリエイト広告):リンク先で申込み等があると当サイトに報酬が発生する場合があります。料金・対象条件・契約条件を公式案内で確認してください。
マンション・戸建・土地の売却査定と仲介。対応エリアは東京都・神奈川県・埼玉県・千葉県です(市街化調整区域の物件は対象外)。手数料や保証の条件は公式ページで確認してください。
ミライアスの公式ページを見る
PR(アフィリエイト広告):リンク先で申込み等があると当サイトに報酬が発生する場合があります。料金・対象条件・契約条件を公式案内で確認してください。
仲介・買取保証付き仲介・買取・任意売却・リースバックの売却相談に対応。対応エリアは愛知・福岡・千葉・静岡・熊本・埼玉・岐阜のうち店舗の対応範囲内です。条件は公式ページで確認してください。
ナカジツの公式ページを見る
PR(広告)
ミライアスのスマート仲介 対応エリア:東京都・神奈川県・埼玉県・千葉県(市街化調整区域は対象外)。相続した家の売却査定を申し込めます。
不動産SHOPナカジツ 対応エリア:愛知・福岡・千葉・静岡・熊本・埼玉・岐阜の店舗の対応範囲内。
※リンク先で申込み・問い合わせがあった場合、当サイトに報酬が支払われることがあります。査定を申し込むときは、最初に「空き家の3,000万円特例を使いたいこと」と「自分の期限」を伝えてください。
被相続人居住用家屋等確認書はどう取る?手順
確認書は、家がある市区町村に申請します(自分が住んでいる市区町村ではありません)。様式や必要書類の一覧は自治体ごとに用意されているので、最初に確認します。
- 期限を確定する:亡くなった日と上の早見表で、自分の期限を出す。
- 自治体のページで書類一覧を入手する:①家付き、②取壊し後、③買主による取壊し・改修のどれかで書類が分かれています。
- 相続人の人数を示す書類をそろえる:原則として家と土地の登記事項証明書。相続登記が終わっていない場合や換価分割(売って代金を分ける)の場合などは、遺産分割協議書などが必要です。
- 売買契約を結ぶ:③の場合は買主による取壊し・改修の特約を入れる。
- 引渡し・取壊し・改修を終える:③は翌年2月15日まで。
- 確認書を申請する:柏市の例では、窓口か郵送で申請でき、交付まで1週間程度(当日交付は不可)、郵送で受け取るなら返信用封筒(110円切手を貼る)が必要です。窓口に行く場合は事前に日時を連絡するよう案内されています。相続人が複数(共有名義)なら、相続人ごとに申請書を作ります。確定申告の時期は混むので早めに出します。
亡くなった人が住んでいたことは主に住民票で確認されますが、国土交通省の案内では、住民票だけで確認できない場合も、代わりの書類や申請者への聞き取りで確認されることがあるとされています。老人ホーム等に入っていた場合は、必要書類が増えるので自治体の一覧で確認してください。
- 確定申告する:売った年の翌年の確定申告で、譲渡所得の内訳書、登記事項証明書など、確認書、売買契約書の写し(家付きや買主改修なら耐震基準適合証明書なども)を添えて税務署に出します。
確認書は「特例を使えること」を保証するものではありません。要件の最終判断は税務署が行うため、迷う点は申告前に税務署か税理士に相談してください。
よくある質問
Q1. 空き家の3,000万円控除は2027年以降も使えますか? 現行法では2027年12月31日までの譲渡が対象です。国交省が2031年末までの延長を要望していますが、2026年11月時点では未決定です。
Q2. 延長はいつ分かりますか? 例年12月にまとまる税制改正大綱で方向が示され、翌年の国会で法律として確定します。
Q3. 昭和56年6月以降に建てた家は対象になりますか? 現行では対象外です。築年要件の緩和は要望されていますが、基準年も含めて決まっていません。
Q4. 2024年に相続しました。延長を待つと有利ですか? 個人の期限が2027年12月31日のため、延長されても期限は延びません。今の期限で準備するのが基本です。
Q5. 2027年12月に売っても間に合いますか? 12月31日までに譲渡すれば対象になり得ます。ただし買主が取り壊す方式では2028年2月15日までに工事を終える必要があり、確認書の申請や申告の準備も含めると、余裕をもった日程が安全です。
関連する解説
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁 タックスアンサーNo.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 財務省掲載 令和9年度税制改正要望(国土交通省)空き家の発生を抑制するための特例措置
- 財務省 税制改正の概要(令和9年度税制改正要望・各年度の大綱の掲載ページ)
- 国土交通省 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)
- 柏市「被相続人居住用家屋等確認書」の交付(申請方法の一例)
- 国税庁 タックスアンサーNo.3208 長期譲渡所得の税額の計算
- 国税庁 タックスアンサーNo.3258 取得費が分からないとき
- 国税庁 タックスアンサーNo.3270 相続や贈与によって取得した土地建物の取得費と取得の時期
費用と条件を分けて、ひとつずつ確かめよう。