相続した空き家を売ったときの3,000万円特例
PR:このサイトにはアフィリエイト広告(成果報酬型広告)が含まれます。記事の内容や掲載内容は広告報酬で決めておらず、順位付けはしていません。
更新日:2026年10月12日
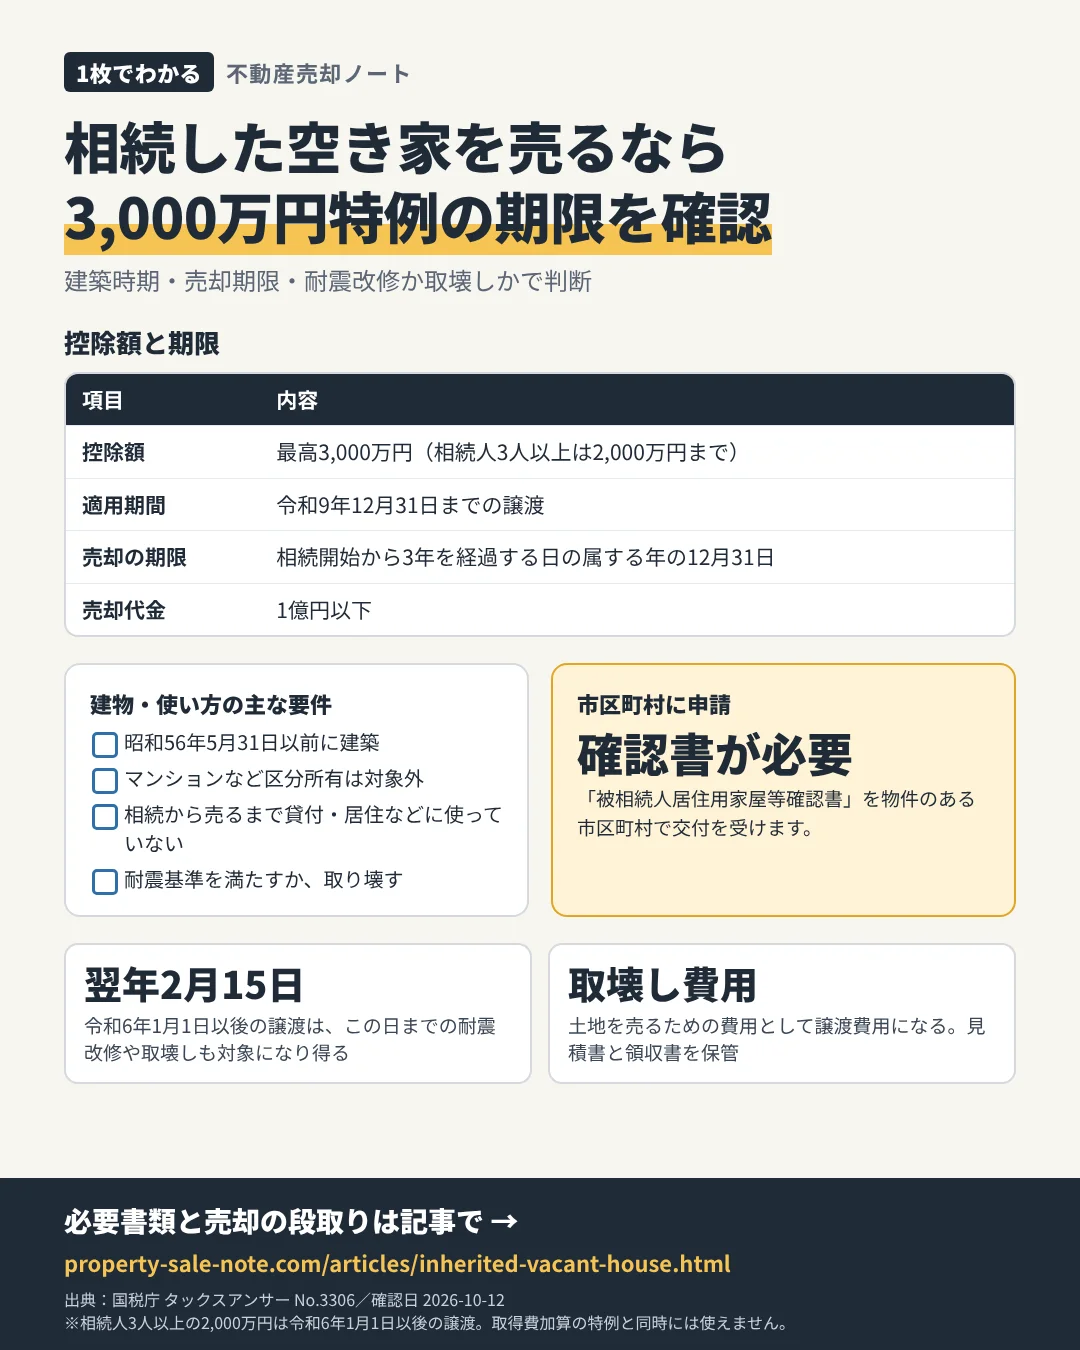
親が一人で住んでいた家を相続し、空き家のまま売る場合、要件を満たせば譲渡所得から最高3,000万円を控除できます。建物の建築時期、売却の期限、耐震改修か取壊しかなど、要件が細かいため売却前に確認します。
控除額と適用期間
| 項目 | 内容 |
|---|---|
| 控除額 | 最高3,000万円。令和6年1月1日以後の譲渡で、家屋と敷地等を相続・遺贈で取得した相続人が3人以上の場合は2,000万円まで |
| 適用期間 | 平成28年4月1日から令和9年12月31日までの譲渡 |
| 売却の期限 | 相続開始のあった日から3年を経過する日の属する年の12月31日まで |
| 売却代金 | 1億円以下 |
建物と使い方の主な要件
- 昭和56年5月31日以前に建築された家屋であること
- 区分所有建物の登記がされている建物でないこと(マンションなどは対象外)
- 相続開始の直前に、被相続人以外に住んでいた人がいなかったこと(被相続人が要介護認定を受けて老人ホームに入所していた場合などは、一定の条件で対象になり得る)
- 相続の時から売るまで、事業・貸付・居住の用に供されていないこと
- 売る時点で耐震基準を満たしているか、家屋を取り壊していることなど
- 親子・夫婦など特別の関係がある人への売却でないこと
令和6年1月1日以後の譲渡では、売った年の翌年2月15日までに耐震改修や取壊しを行った場合も対象になり得ます。買主が取り壊す前提の売却を考える場合は、その条件を売買契約で明確にし、適用できるかを税務署に確認します。
必要な書類
- 譲渡所得の内訳書、売買契約書の写しなど
- 市区町村長から交付を受ける「被相続人居住用家屋等確認書」
- 耐震基準適合証明書または建設住宅性能評価書の写し(耐震改修した家屋を売る場合など)
- 登記事項証明書(不動産番号を明細書に記載すれば添付を省略できる)
被相続人居住用家屋等確認書は、物件がある市区町村に申請します。必要書類や交付までの期間は市区町村ごとに案内されているため、売却が決まる前に問い合わせておきます。
売った家屋や敷地等について、相続財産の取得費加算の特例や収用等の特別控除など他の特例を受けていないことも要件です。取得費加算の特例とどちらを使うかで税額が変わるため、税理士または税務署で確認してください。
売却の段取りへの影響
- 相続開始日から特例の売却期限を計算し、令和9年12月31日の適用期限とも照らし合わせる
- 耐震改修するか、取り壊して土地で売るか、買主側で取り壊すかの方針を決める
- 市区町村に確認書の手続きを問い合わせる
- 取壊し費用は土地を売るための費用として譲渡費用になるため、見積書と領収書を保管する
相談先・申込先の選び方
空き家の売却を不動産会社に相談するときは、この特例を使いたいことと期限を最初に伝え、建物を残して売るか、更地で売るかの両方で価格の見込みを出してもらいます。価格が800万円以下になりそうな場合は、仲介手数料の特例の説明があるかも確認します。
PR(広告)
売却査定を申し込める不動産会社の例(対応エリア限定)
どちらも対応エリアが限られています。物件の所在地が対象に入っているかを先に確認し、査定額だけでなく仲介手数料・売却方法・売却後の手取りで比べてください。
マンション・戸建・土地の売却査定と仲介。対応エリアは東京都・神奈川県・埼玉県・千葉県です(市街化調整区域の物件は対象外)。手数料や保証の条件は公式ページで確認してください。
ミライアスの公式ページを見る
仲介・買取保証付き仲介・買取・任意売却・リースバックの売却相談に対応。対応エリアは愛知・福岡・千葉・静岡・熊本・埼玉・岐阜のうち店舗の対応範囲内です。条件は公式ページで確認してください。
ナカジツの公式ページを見る
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典
- 国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 国税庁 タックスアンサー No.3255 譲渡費用となるもの
- 国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例
確認日:2026年10月12日。制度・税制・統計は改正や更新があるため、手続きの直前に各ページの最新版を確認してください。
費用と条件を分けて、ひとつずつ確かめよう。