売却の基本
相続登記の義務化、2027年3月31日の期限前に確認|過料10万円以下を避ける手順と売却までの流れ
公開・内容確認:2026年10月31日 / 運営:AI Mediaz
PR:このサイトにはアフィリエイト広告(成果報酬型広告)が含まれます。記事の内容や掲載内容は広告報酬で決めておらず、順位付けはしていません。
この記事の結論
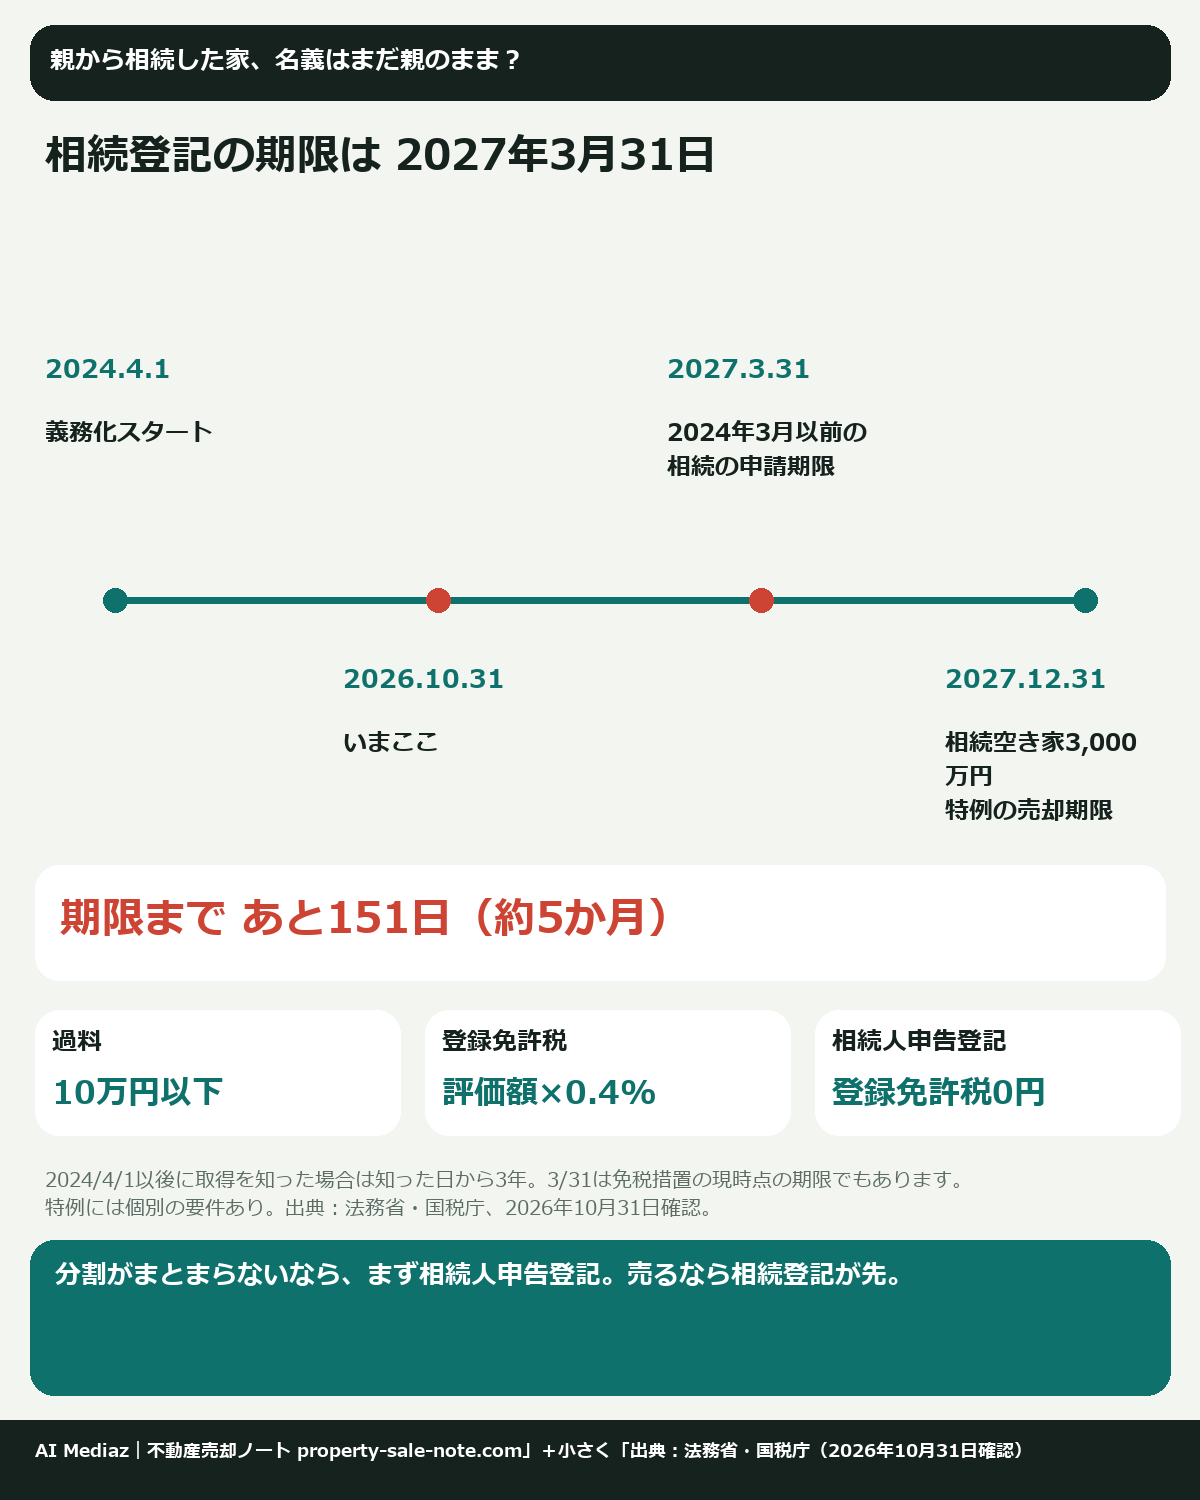
- 2024年4月1日より前に相続した不動産も、相続登記の期限は 2027年3月31日 です。残りは約5か月です。
- 遺産分割がまとまらないときは、相続人1人でもできる 相続人申告登記(登録免許税なし)で、ひとまず義務を果たせます。
- 売却するなら、相続登記(名義を相続人に移す登記)が先です。相続空き家の3,000万円特例は 2027年12月31日までの売却 が対象なので、売る予定があるなら逆算して動きます。
相続登記の義務化、2027年3月の期限と過料は?
相続登記は、2024年4月1日から義務になりました。基本のルールは次の2つです。
- 相続が始まったことを知り、自分が不動産を取得したと知った日から 3年以内 に相続登記を申請する
- 2024年4月1日より前に相続した不動産も対象。こちらは 2027年3月31日 が期限(ただし、相続で取得したことを2024年4月1日以後に知った場合は、知った日から3年以内)
「昔の相続だから関係ない」とはなりません。たとえば10年前に亡くなった親の家が親名義のままなら、この経過措置の期限に入ります。
正当な理由がないのに申請しなかった場合は、10万円以下の過料 の対象になります。過料は刑罰ではなく行政上の制裁です。
過料はいきなり科される?「正当な理由」とは?
法務省の説明では、流れは次のとおりです。
- 登記官が義務違反を把握する
- 期間を決めて、申請するよう 催告 する
- その期間内にも正当な理由なく申請しなければ、地方裁判所に通知する(過料の手続へ)
登記官が催告するのは、職務上違反を知った場合に限られます。たとえば別の不動産の登記申請で出された遺言書や遺産分割協議書に、未登記の不動産も書かれていた場合などが挙げられています。つまり「期限の翌日に自動で過料」という仕組みではありません。ただ、催告を無視できるわけでもないので、期限内に手を打つのが安全です。
正当な理由として、一般に認められる例は次のようなものです。
| 正当な理由の例 | イメージ |
|---|---|
| 相続人がとても多い | 戸籍集めや相続人の確定に時間がかかる |
| 遺言の有効性や遺産の範囲で争っている | 誰の不動産になるか決まらない |
| 申請する本人が重い病気 | 手続を進められない |
| DV被害で避難している | 住所を知られると危険がある |
| 経済的に困窮している | 登記費用を負担できない |
これ以外でも、個別の事情で認められる場合があります。自分が当てはまるかは、管轄の法務局か司法書士・弁護士に確認してください。
遺産分割がまとまらない場合はどうする?
兄弟で話がつかない、相続人の1人と連絡が取れない。こうした場合でも、期限は待ってくれません。そこで使えるのが 相続人申告登記 です。
相続人申告登記は、「自分がこの不動産の所有者の相続人です」と法務局に申し出る簡易な手続です。
- 相続人のうち 1人だけで 申し出できる(他の相続人の分をまとめて代理で出すことも可)
- 登録免許税はかからない
- 申出書のほか、自分が相続人だと分かる戸籍の証明書、住所を証する情報(申出書に住民票上のふりがなと生年月日を書けば省略可)を用意
- オンラインで申し出可能。押印・電子署名は不要で、ブラウザで使える「かんたん登記・供託申請」に対応
ただし、注意点が2つあります。
- 名義は移りません。権利関係を示す登記ではないので、この状態では売却も、ローンの担保に入れることもできません。
- 遺産分割が成立したら、その日から3年以内に 分割内容どおりの相続登記を申請する義務が別にあります。この義務は相続人申告登記では果たせません。
「分割協議が長引きそう → まず相続人申告登記で期限をクリア → 分割が決まったら3年以内に相続登記」という2段構えが基本です。
相続登記の手続と費用は?登録免許税0.4%と免税措置
手続の流れ
- 亡くなった人の不動産を洗い出す(固定資産税の通知書、権利証など)
- 戸籍を集めて相続人を確定する
- 遺言の有無を確認し、なければ遺産分割協議をする
- 登記事項証明書で現在の名義を確認する
- 申請書を作り、管轄の法務局へ申請(窓口・郵送・オンライン)
不動産の洗い出しには、2026年2月2日に始まった 所有不動産記録証明制度 も使えます。亡くなった人名義の不動産を一覧にした証明書を、相続人が法務局に請求できる制度です(窓口は1通1,600円)。ただし、請求書に書いた検索条件(氏名・住所)と登記簿上の氏名・住所が一致しない不動産は出てきません。登記簿の住所が亡くなった人の昔の住所のままのこともあるので、請求前に法務局で検索条件の書き方を確認しておくと確実です。
自分でやるのが不安なら、法務局の手続案内(予約制)や、法務省の相続登記相談センターも使えます。
登録免許税は評価額の0.4%
相続による所有権移転登記の登録免許税は、不動産の価額 × 0.4%(1,000分の4) です。価額は、原則として固定資産課税台帳の価格(固定資産税の評価額)を使います。
| 固定資産税評価額(土地+建物) | 登録免許税の目安 |
|---|---|
| 500万円 | 2万円 |
| 1,000万円 | 4万円 |
| 2,000万円 | 8万円 |
| 3,000万円 | 12万円 |
※実際の計算は端数処理があります。司法書士に頼む場合は報酬が別にかかります。
免税措置は「現時点で2027年3月31日まで」
法務局の案内では、次の2つの免税措置があります。
| 免税措置 | 対象 | 現時点の適用期限 |
|---|---|---|
| 登記前に亡くなった相続人の分 | 土地を相続した人が、相続登記をしないまま亡くなった場合に、その人名義にする相続登記 | 2027年3月31日 |
| 価額100万円以下の土地 | 不動産の価額が100万円以下の土地の相続登記(持分なら全体の価額×持分で判定。2025年度改正で全国の土地に拡大) | 2027年3月31日 |
どちらも、申請書に免税の根拠となる法令の条項を書かないと適用されません。法務局ページの記載例どおりに書いてください。免税は土地が対象で、建物は対象外です。期限の延長があるかは、この記事の確認日時点では分かっていません。
相続した不動産を売るときの流れは?
相続した家や土地を売るときは、相続登記で相続人の名義にしてからでないと売れません(相続人申告登記では売れません)。流れは次のとおりです。
- 相続人の確定と遺産分割(誰が取得するか、売って代金を分けるか)
- 相続登記で名義を相続人へ
- 査定・不動産会社との媒介契約
- 売買契約・引渡し
- 翌年の確定申告(譲渡所得)
査定の相談自体は、相続登記の前から始めて構いません。売れる見込み額が分かると、「売って代金で分ける」という遺産分割の話がまとまりやすくなることもあります。
相続空き家の3,000万円特例は2027年12月31日まで
親が1人で住んでいた家を相続して売る場合、条件を満たせば譲渡所得から最高3,000万円(2024年以降の譲渡で相続人が3人以上なら1人2,000万円まで)を差し引けます。主な条件は次のとおりです。
- 2027年12月31日までの売却であること(現時点の適用期限)
- 相続開始から3年を経過する日の属する年の12月31日までに売ること
- 1981年(昭和56年)5月31日以前に建てられた家であること(区分所有建物の登記がされた建物=分譲マンションなどは対象外)
- 売却代金が1億円以下であること
- 相続後に事業・貸付け・居住に使っていないこと
- 耐震基準を満たすか、取り壊すこと(2024年以降の譲渡は、売った翌年2月15日までに耐震化か取壊しが済めばよい場合あり)
特例の細かい要件や書類は、相続した空き家を売ったときの3,000万円特例 で詳しくまとめています。特例が使えない場合は、相続税を払った人向けの 取得費加算の特例 も確認してください(同じ物件で両方は使えません)。どちらが使えるかの判断は、税理士または税務署で確認してください。
「売却の期限」と「登記の期限」が重なる人は、売却の期限から逆算する工程表 で段取りを組むと抜けが減ります。
売却査定を申し込める不動産会社の例(対応エリア限定)
PR(広告)。リンク先で申し込みがあった場合、当サイトに報酬が支払われることがあります。
PR(広告)
マンション・戸建・土地の売却査定と仲介。対応エリアは東京都・神奈川県・埼玉県・千葉県です(市街化調整区域の物件は対象外)。手数料や保証の条件は公式ページで確認してください。
ミライアスの公式ページを見る
PR(広告)
仲介・買取保証付き仲介・買取・任意売却・リースバックの売却相談に対応。対応エリアは愛知・福岡・千葉・静岡・熊本・埼玉・岐阜のうち店舗の対応範囲内です。条件は公式ページで確認してください。
ナカジツの公式ページを見る
複数社の査定を比べる方法は、不動産一括査定の使い方 にまとめています。
期限まで5か月、今やることチェックリストは?
2026年10月31日から2027年3月31日までは、あと151日です。戸籍集めには時間がかかることがあるので、上から順に進めます。
| 時期の目安 | やること | 済 |
|---|---|---|
| 11月中 | 固定資産税の通知書・権利証で、亡くなった人名義の不動産を洗い出す(所有不動産記録証明も検討) | □ |
| 11月中 | 登記事項証明書で、名義が誰のままかを確認する | □ |
| 11〜12月 | 戸籍を集めて相続人を確定する | □ |
| 12月中 | 遺言の有無を確認し、相続人で分け方を話し合う | □ |
| 12月中 | 土地の評価額を見て、100万円以下の免税措置に当たるか確認する | □ |
| 1月中 | 分割がまとまりそうか判断。難しければ 相続人申告登記 に切り替える | □ |
| 1〜2月 | 相続登記を申請(自分で or 司法書士へ依頼) | □ |
| 2月中 | 売る予定なら査定を取り、空き家特例の期限(売却期限)を確認する | □ |
| 3月31日まで | 相続登記か相続人申告登記のどちらかを必ず済ませる | □ |
迷ったら、まず法務局の手続案内か司法書士に「いつまでに何を出せばいいか」だけでも確認しておくと安心です。
よくある質問
Q1. 2027年3月31日を過ぎたら、すぐ過料ですか?
すぐではありません。法務省の説明では、登記官が違反を把握したうえで申請を催告し、それでも正当な理由なく申請しない場合に裁判所へ通知する流れです。ただし催告が来てからでは慌てるので、期限内の対応をおすすめします。
Q2. 相続人申告登記をすれば、もう何もしなくていいですか?
いいえ。遺産分割が成立したら、その日から3年以内に分割内容どおりの相続登記を申請する義務があります。また、相続人申告登記のままでは売却できません。
Q3. 親の家を売るつもりです。相続人申告登記で足りますか?
足りません。売るには相続登記で相続人の名義にする必要があります。売却予定なら、最初から相続登記を目指すほうが二度手間になりません。
Q4. 田舎の安い土地も登記が必要ですか?
必要です。ただし価額が100万円以下の土地なら、現時点では2027年3月31日まで登録免許税の免税措置があります。申請書に免税の条項を書かないと適用されない点に注意してください。
Q5. 祖父名義のまま、父も亡くなっています。どうすれば?
相続が2回重なっている状態です。登記をしないまま亡くなった相続人の分は、土地について免税措置の対象になる場合があります。相続人が多くなりやすいので、早めに司法書士や法務局に相談してください。
Q6. 相続登記のあと引っ越したら、また登記が必要ですか?
住所が変わったときの登記は、相続登記とは別の手続です。詳しくは 住所変更登記の義務化はいつまで? で解説しています。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
費用と条件を分けて、ひとつずつ確かめよう。