取得費が分からないとき・相続した不動産を売るときの取得費
PR:このサイトにはアフィリエイト広告(成果報酬型広告)が含まれます。記事の内容や掲載内容は広告報酬で決めておらず、順位付けはしていません。
更新日:2026年10月12日
譲渡所得は売却代金から取得費と譲渡費用を引いて計算するため、取得費が分からないと税額が大きく見積もられることがあります。購入時の資料の探し方と、資料がない場合・相続した場合の扱いを確認します。
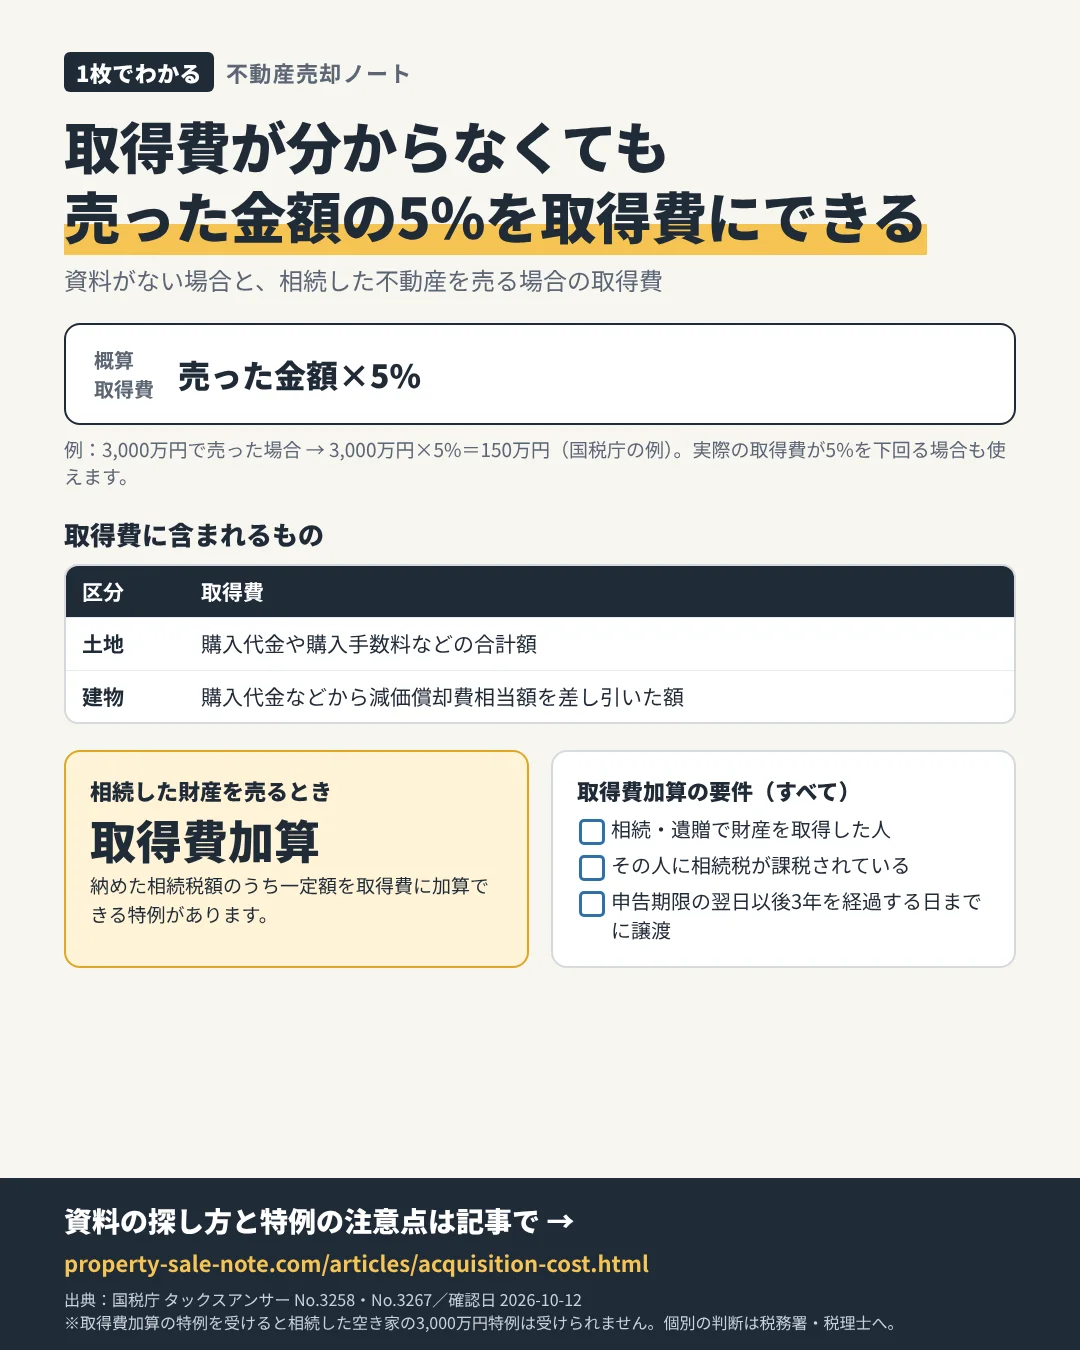
取得費に含まれるもの
| 区分 | 取得費 |
|---|---|
| 土地 | 買い入れたときの購入代金や購入手数料などの合計額 |
| 建物 | 購入代金などの合計額から、所有期間中の減価償却費相当額を差し引いた額 |
建物は時間の経過で価値が減る扱いになるため、購入代金をそのまま取得費にはできません。購入時の売買契約書で土地と建物の価格が分かれているかも確認します。
取得費が分からない場合:概算取得費5%
先祖伝来の土地や、買い入れた時期が古いなどで取得費が分からない場合は、売った金額の5%相当額を取得費にできます。実際の取得費が売った金額の5%を下回る場合も、5%相当額を使えます(国税庁 No.3258)。
例:3,000万円で売った場合の概算取得費=3,000万円×5%=150万円(国税庁の例)
5%は実際の取得費より小さくなることが多いため、売買契約書や領収書、住宅ローンの借入時の資料など、購入額を示す資料を先に探します。資料の扱いに迷う場合は税務署に確認します。
相続した財産を売った場合:取得費加算の特例
相続や遺贈で取得した財産を売った場合、一定の要件を満たせば、納めた相続税額のうち一定額を取得費に加算できます(国税庁 No.3267)。要件は次の3つすべてです。
- 相続や遺贈により財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していること
加算額は、本人が納めた相続税額に、譲渡した財産の相続税評価額が本人の取得財産の価額などの合計に占める割合を掛けて計算します。計算結果がこの特例を使わない場合の譲渡益を超えるときは、譲渡益相当額が上限です。申告には「相続財産の取得費に加算される相続税の計算明細書」と譲渡所得の内訳書を添付します。
国税庁 No.3306 では、売った家屋や敷地等について取得費加算の特例を受けている場合、相続した空き家の3,000万円特例は受けられないとされています。どちらを使うかで税額が変わるため、税理士または税務署に確認してください。
相談先・申込先の選び方
相続した不動産の売却では、取得費の資料を探すことと、特例の期限を確認することを査定より先に進めます。税額の試算は税理士に依頼し、その結果を 手取り計算 の税額欄に入れて資金計画を立てます。
PR(広告)
売却査定を申し込める不動産会社の例(対応エリア限定)
どちらも対応エリアが限られています。物件の所在地が対象に入っているかを先に確認し、査定額だけでなく仲介手数料・売却方法・売却後の手取りで比べてください。
マンション・戸建・土地の売却査定と仲介。対応エリアは東京都・神奈川県・埼玉県・千葉県です(市街化調整区域の物件は対象外)。手数料や保証の条件は公式ページで確認してください。
ミライアスの公式ページを見る
仲介・買取保証付き仲介・買取・任意売却・リースバックの売却相談に対応。対応エリアは愛知・福岡・千葉・静岡・熊本・埼玉・岐阜のうち店舗の対応範囲内です。条件は公式ページで確認してください。
ナカジツの公式ページを見る
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典
- 国税庁 タックスアンサー No.3258 取得費が分からないとき
- 国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例
- 国税庁 タックスアンサー No.3208 長期譲渡所得の税額の計算
- 国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例
確認日:2026年10月12日。制度・税制・統計は改正や更新があるため、手続きの直前に各ページの最新版を確認してください。
費用と条件を分けて、ひとつずつ確かめよう。