不動産を売ったときの譲渡所得の計算順
PR:このサイトにはアフィリエイト広告(成果報酬型広告)が含まれます。記事の内容や掲載内容は広告報酬で決めておらず、順位付けはしていません。
更新日:2026年10月12日
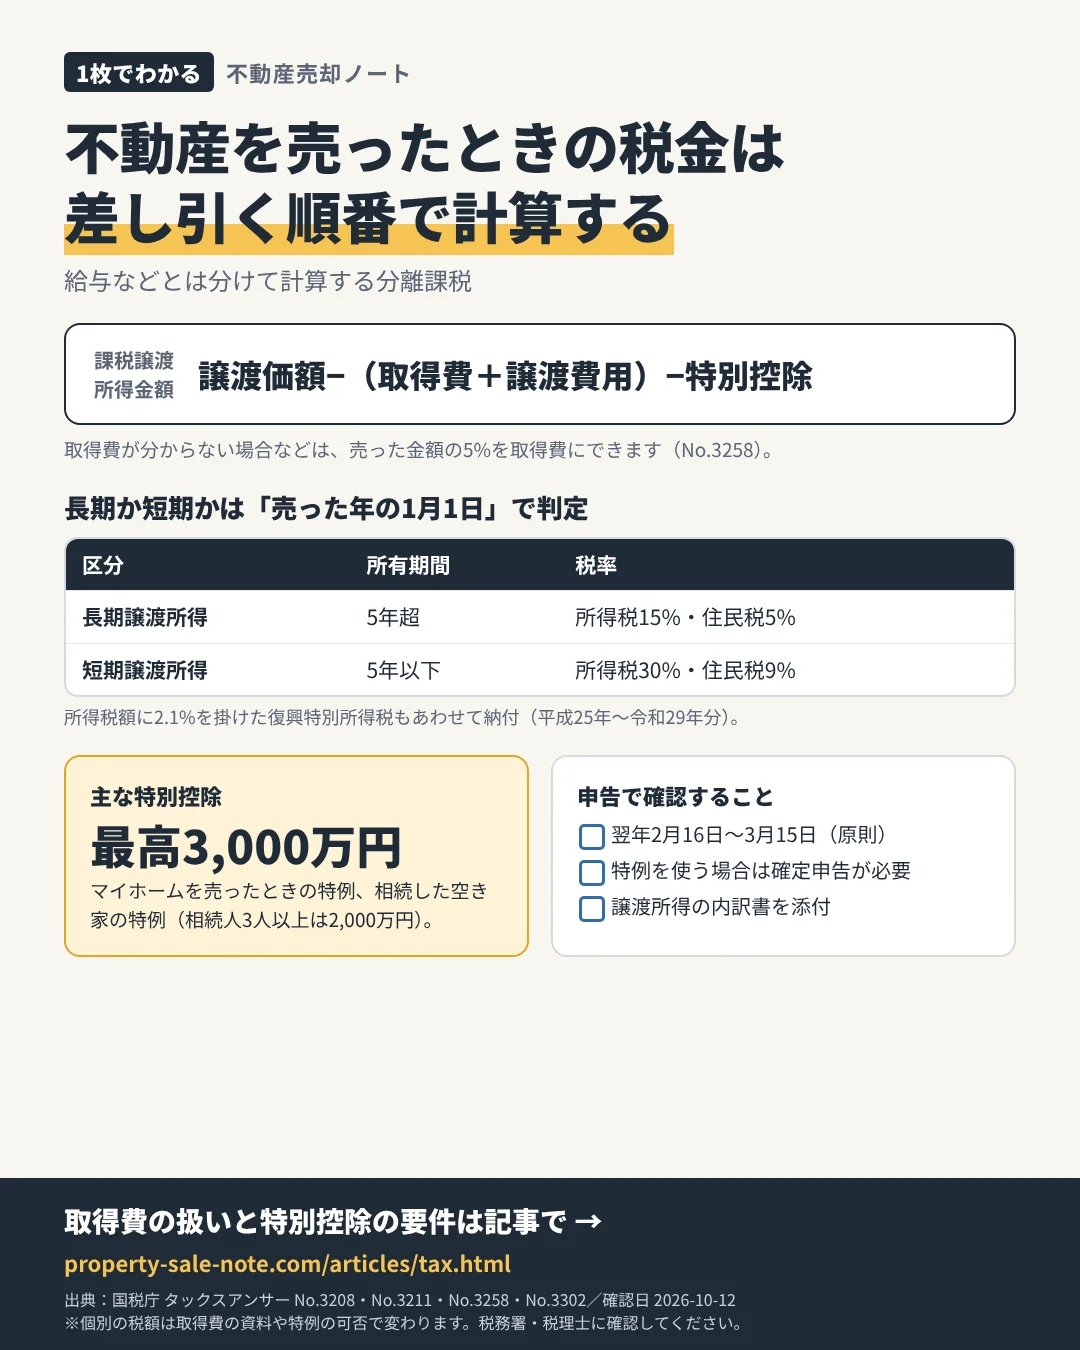
不動産の売却益にかかる税金は、給与などとは分けて計算する分離課税です。計算は「いくらで売ったか」から始めて、買ったときの費用、売るための費用、特例の控除を順に差し引きます。
計算の順番
課税譲渡所得金額=譲渡価額−(取得費+譲渡費用)−特別控除額
- 譲渡価額:売買契約書の売却代金
- 取得費:土地は購入代金や購入手数料など。建物は購入代金などから所有期間中の減価償却費相当額を差し引いた額
- 譲渡費用:仲介手数料、売主負担の印紙税など売るために直接かかった費用
- 特別控除:マイホームの3,000万円特別控除などの要件を満たす場合
取得費が分からない場合や、実際の取得費が売った金額の5%を下回る場合は、売った金額の5%を取得費にできます(No.3258)。詳しくは 取得費が分からないとき・相続した不動産の取得費 を参照してください。
長期か短期かは「売った年の1月1日」で判定
| 区分 | 判定 | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 売った年の1月1日現在で所有期間5年超 | 15% | 5% |
| 短期譲渡所得 | 売った年の1月1日現在で所有期間5年以下 | 30% | 9% |
平成25年から令和29年までの各年分は、所得税額に2.1%を掛けた復興特別所得税もあわせて申告・納付します。1月1日を基準にするため、購入日から5年を過ぎていても、売った年の1月1日時点で5年以下なら短期になります。売却時期を決める前に、取得日と売却予定年を並べて確認します。
国税庁の計算例
No.3208 の例では、課税長期譲渡所得金額が4,000万円(1億4,500万円−(1億円+500万円))の場合、所得税600万円、復興特別所得税12万6,000円、住民税200万円です。No.3211 の短期の例では、課税短期譲渡所得金額800万円に対して所得税240万円、復興特別所得税50,400円、住民税72万円です。
ここでの数値は国税庁の例の転記です。実際の税額は取得費の資料、特例の可否、他の所得との関係で変わるため、当サイトでは個別の税額を示しません。税務署の相談窓口か税理士に確認してください。
主な特別控除
| 特例 | 控除額 | 主な要件(抜粋) |
|---|---|---|
| マイホームを売ったときの特例 | 最高3,000万円 | 居住用財産の譲渡。所有期間の長短は問わない。親子・夫婦など特別の関係がある人への売却は対象外 |
| 被相続人の居住用財産(空き家)の特例 | 最高3,000万円(相続人3人以上は2,000万円) | 昭和56年5月31日以前に建築された家屋など。令和9年12月31日までの譲渡 |
申告の時期と必要な書類
譲渡所得は売った年の翌年に確定申告します。期間は原則として翌年2月16日から3月15日までです。特例を使う場合は確定申告が必要で、No.3302 では「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」の添付が案内されています。税務署から「お尋ね」が届かなくても申告が要る場合については不動産売却の「お尋ね」が来ないときにまとめました。
相談先・申込先の選び方
税額の見込みは、仲介会社の概算ではなく、取得時の契約書や領収書を持って税務署の相談窓口や税理士に確認します。売却前に相談すると、売却時期の調整(長期・短期の境目)や特例の要件を確かめてから契約に進めます。
PR(広告)
売却査定を申し込める不動産会社の例(対応エリア限定)
どちらも対応エリアが限られています。物件の所在地が対象に入っているかを先に確認し、査定額だけでなく仲介手数料・売却方法・売却後の手取りで比べてください。
マンション・戸建・土地の売却査定と仲介。対応エリアは東京都・神奈川県・埼玉県・千葉県です(市街化調整区域の物件は対象外)。手数料や保証の条件は公式ページで確認してください。
ミライアスの公式ページを見る
仲介・買取保証付き仲介・買取・任意売却・リースバックの売却相談に対応。対応エリアは愛知・福岡・千葉・静岡・熊本・埼玉・岐阜のうち店舗の対応範囲内です。条件は公式ページで確認してください。
ナカジツの公式ページを見る
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典
- 国税庁 タックスアンサー No.3208 長期譲渡所得の税額の計算
- 国税庁 タックスアンサー No.3211 短期譲渡所得の税額の計算
- 国税庁 タックスアンサー No.3258 取得費が分からないとき
- 国税庁 タックスアンサー No.3255 譲渡費用となるもの
- 国税庁 タックスアンサー No.3302 マイホームを売ったときの特例
- 国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 国税庁 タックスアンサー No.2020 確定申告
確認日:2026年10月12日。制度・税制・統計は改正や更新があるため、手続きの直前に各ページの最新版を確認してください。
費用と条件を分けて、ひとつずつ確かめよう。