マイホームを売ったときの3,000万円特別控除の要件
PR:このサイトにはアフィリエイト広告(成果報酬型広告)が含まれます。記事の内容や掲載内容は広告報酬で決めておらず、順位付けはしていません。
更新日:2026年10月12日
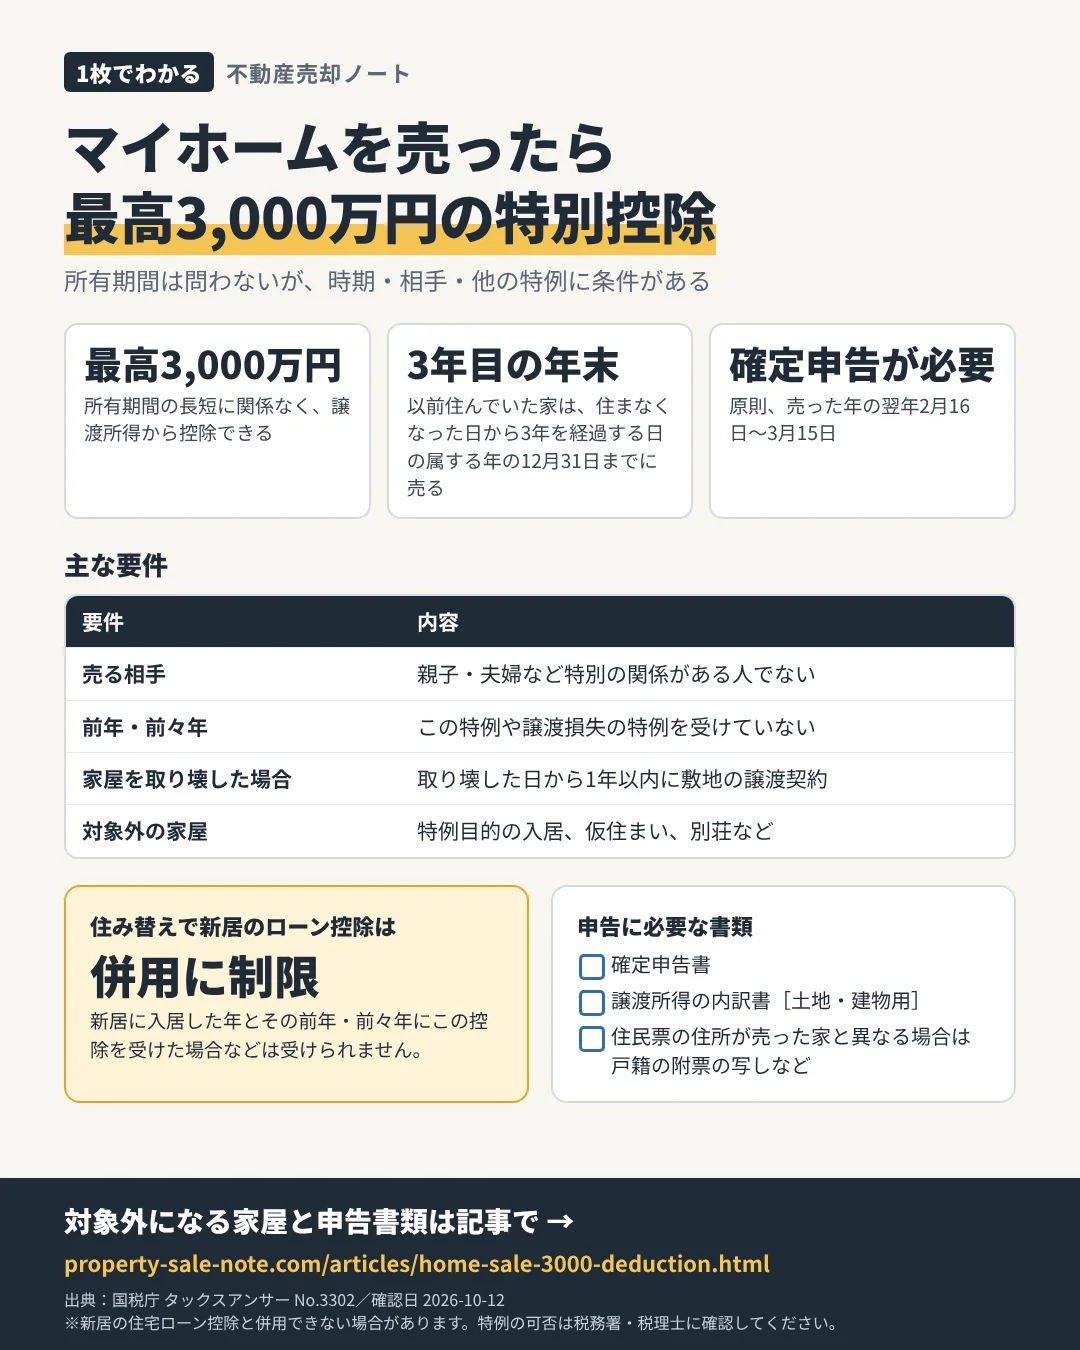
自分が住んでいる家(または以前住んでいた家)を売った場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できます。所有期間の長短は問われませんが、売却の時期や相手、他の特例との関係で使えない場合があります。
特例の内容
居住用財産を売ったときは、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる特例があります(国税庁 No.3302)。適用を受けるには確定申告が必要です。
主な要件
| 要件 | 内容 |
|---|---|
| 売る資産 | 現に住んでいる家屋、または家屋とその敷地・借地権など。2つ以上ある場合は主として住んでいた家屋のみ |
| 以前住んでいた家 | 住まなくなった日から3年を経過する日の属する年の12月31日までに売ること |
| 家屋を取り壊した場合 | 取り壊した日から1年以内に敷地の譲渡契約を結ぶことなど |
| 前年・前々年 | この特例や、マイホームの譲渡損失の損益通算・繰越控除の特例を受けていないこと |
| 買換え特例との関係 | 売った年・前年・前々年にマイホームの買換え・交換の特例を受けていないこと |
| 売る相手 | 親子・夫婦など特別の関係がある人(生計を一にする親族、内縁関係の人、特殊な関係のある法人なども含む)でないこと |
対象にならない家屋
- この特例を受けることだけを目的として入居したと認められる家屋
- 新築期間中の仮住まいなど、一時的な目的で入居したと認められる家屋
- 別荘など、主として趣味・娯楽・保養のために所有する家屋
申告に必要な書類
確定申告書に「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」を添付します。売買契約日の前日に住民票の住所と売った家の所在地が異なる場合は、戸籍の附票の写しなど、住んでいたことを示す書類も必要です。申告期間は原則として売った年の翌年2月16日から3月15日までです。
住み替えで住宅ローン控除を使う場合
新居に入居した年とその前年・前々年に、この3,000万円特別控除を受けた場合などは、新居について住宅借入金等特別控除(住宅ローン控除)を受けられません。どちらを使うほうが有利かは、売却益の額や新居の借入額などで変わります。
特例の可否と有利不利は個別の事情で変わるため、当サイトでは判断しません。売却前に税務署の相談窓口か税理士に、売買契約書や取得時の資料を持って確認してください。
売却スケジュールへの影響
住み替えで先に新居へ移る場合、旧居は「以前住んでいた家」になり、3年目の年末という期限が生じます。売出しが長引いた場合でもこの期限に間に合うよう、工程表に期限を書き込んでおきます。
相談先・申込先の選び方
特例を使う予定がある場合は、査定の時点で不動産会社にも伝え、引渡し時期の希望を共有します。売る相手が親族になる可能性がある場合は、特例の対象外になる点も含めて、税務署か税理士に先に相談します。
PR(広告)
売却査定を申し込める不動産会社の例(対応エリア限定)
どちらも対応エリアが限られています。物件の所在地が対象に入っているかを先に確認し、査定額だけでなく仲介手数料・売却方法・売却後の手取りで比べてください。
マンション・戸建・土地の売却査定と仲介。対応エリアは東京都・神奈川県・埼玉県・千葉県です(市街化調整区域の物件は対象外)。手数料や保証の条件は公式ページで確認してください。
ミライアスの公式ページを見る
仲介・買取保証付き仲介・買取・任意売却・リースバックの売却相談に対応。対応エリアは愛知・福岡・千葉・静岡・熊本・埼玉・岐阜のうち店舗の対応範囲内です。条件は公式ページで確認してください。
ナカジツの公式ページを見る
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典
確認日:2026年10月12日。制度・税制・統計は改正や更新があるため、手続きの直前に各ページの最新版を確認してください。
費用と条件を分けて、ひとつずつ確かめよう。